Cara Membaca Ilustrasi Polisi Insurans Hayat Anda
Jawapan ringkas: setiap ilustrasi Pelan Berkaitan Pelaburan (ILP) di Malaysia mempunyai Jadual 1 dalam format yang sama, ditetapkan oleh Bank Negara Malaysia. Baca jadual itu untuk lima perkara: berapa banyak premium yang benar-benar dilaburkan, bagaimana caj insurans meningkat mengikut umur, maksud sebenar senario 2% dan 5%, mengapa nilai boleh menjadi sifar, dan siapa yang menerima komisen.
Di bawah ialah Jadual 1 daripada sebut harga contoh, diringkaskan supaya muat di skrin telefon. Tanda bernombor merujuk kepada lima bahagian selepasnya.
Ada sebut harga sendiri? Hantar sebut harga atau tangkapan skrinnya kepada kami di WhatsApp dan kami akan ringkaskannya dalam satu halaman untuk anda.
Leret ke sisi untuk melihat semua lajur →
| Tahun polisi | Umur | Premium dibayar (a) | Diperuntukkan (b) | Caj insurans (c) | Jumlah diinsuranskan (f) | Nilai pada 2% · Senario X (g) | Nilai pada 5% · Senario Y (g) | Komisen (h) |
|---|---|---|---|---|---|---|---|---|
| 1 | 31 | 3,600 | 2,160 (60%) | 682 | 500,000 | 1,408 | 1,429 | 1,620 |
| 2 | 32 | 3,600 | 2,160 (60%) | 689 | 505,000 | 2,816 | 2,897 | 1,620 |
| 3 | 33 | 3,600 | 2,160 (60%) | 701 | 510,000 | 4,218 | 4,400 | 720 |
| 4 | 34 | 3,600 | 2,880 (80%) | 717 | 515,000 | 6,330 | 6,666 | 720 |
| 5 | 35 | 3,600 | 2,880 (80%) | 732 | 520,000 | 8,436 | 8,988 | 540 |
| 7 | 37 | 3,600 | 3,420 (95%) | 766 | 530,000 | 13,170 | 14,358 | 0 |
| 9 | 39 | 3,600 | 3,600 (100%) | 900 | 540,000 | 18,442 | 20,594 | 0 |
| 10 | 40 | 3,600 | 3,600 (100%) | 979 | 545,000 | 21,072 | 23,839 | 0 |
| 15 | 45 | 3,600 | 3,600 (100%) | 1,699 | 570,000 | 32,380 | 39,568 | 0 |
| 20 | 50 | 3,600 | 3,600 (100%) | 3,039 | 595,000 | 38,471 | 52,143 | 0 |
| 30 | 60 | 3,600 | 3,600 (100%) | 7,498 | 645,000 | 22,113 | 51,750 | 0 |
| 40 | 70 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 70 | 100 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
Tahun dan lajur terpilih sahaja. Jadual 1 anda mengandungi setiap tahun dan lebih banyak lajur (caj lain, caj pengurusan dana, manfaat kematian).
Sebut harga contoh dijana pada 21 Okt 2026 untuk pelanggan rekaan · lelaki, umur 30 (hari jadi berikutnya), bukan perokok, kelas pekerjaan 1 · pelan berkaitan pelaburan dengan liputan hayat dan penyakit kritikal, RM300 sebulan. Angka ialah ilustrasi, bukan jaminan; umur "mungkin bertahan sehingga" berdasarkan anggaran terbaik insurer dan tidak dijamin.
1. Premium dibayar berbanding yang dilaburkan: lajur (a) dan (b)
Lajur (a) ialah premium yang anda bayar: RM3,600 setahun (RM300 sebulan) dalam contoh ini. Lajur (b) ialah bahagian yang benar-benar dimasukkan ke dalam dana pelaburan.
Pada tahun 1 hingga 3, hanya 60% diperuntukkan: RM2,160 daripada setiap RM3,600. Kadar ini meningkat kepada 80% pada tahun 4 hingga 6, 95% pada tahun 7 dan 8, dan 100% mulai tahun 9. Bakinya digunakan untuk kos, termasuk komisen ejen dalam lajur (h).
Maksudnya untuk anda: tahun-tahun awal ialah masa paling mahal untuk menghentikan atau menukar pelan. Jika anda menyerahkan polisi dalam beberapa tahun pertama, jumlah yang diterima mungkin jauh lebih rendah daripada premium yang dibayar.
2. Caj insurans meningkat mengikut umur: lajur (c)
Dalam ILP, kos perlindungan ditolak daripada dana setiap tahun. Dalam contoh ini, caj insurans (polisi asas dan rider) ialah RM682 pada tahun 1, RM3,039 pada umur 50 dan RM7,498 pada umur 60, sedangkan premium kekal RM3,600.
Itulah sebabnya nilai dana dalam lajur (g) mula menurun pada tahun-tahun kemudian: caj yang ditolak melebihi premium yang dimasukkan.
3. Senario X dan Y ialah contoh, bukan ramalan: lajur (g)
Sejak 1 Julai 2019, Bank Negara Malaysia mewajibkan setiap ilustrasi ILP menunjukkan nilai dana pada dua kadar pulangan tetap: 2% (Senario X) dan 5% (Senario Y). Dana ekuiti boleh menggunakan kadar berdasarkan purata pulangan 10 tahun FBM KLCI sebagai ganti 5%. (Allen & Gledhill, The Edge)
Salah faham yang biasa ialah menganggap 5% sebagai "senario baik". Ia bukan kadar yang digunakan untuk menetapkan premium anda. Syarikat insurans menetapkan premium berdasarkan pulangan anggaran terbaik mereka sendiri, yang tidak dicetak dalam Jadual 1. Dalam contoh ini, polisi:
- mungkin bertahan sehingga umur 100 pada anggaran terbaik syarikat insurans
- mungkin bertahan hanya sehingga umur 67 pada 5% (Senario Y)
- mungkin bertahan hanya sehingga umur 64 pada 2% (Senario X)
Jadi pulangan anggaran terbaik di sini mestilah lebih tinggi daripada 5%. Itulah sebabnya baris mulai tahun 40 (umur 70) menunjukkan 0 dalam kedua-dua senario: pada kadar pulangan itu, dana tidak lagi mampu membayar caj dan polisi akan luput, melainkan anda membayar lebih atau mengurangkan liputan.
Maksudnya untuk anda: minta ejen tunjukkan umur "mungkin bertahan sehingga" di halaman ringkasan bagi ketiga-tiga kadar pulangan, dan apa yang perlu dilakukan jika nilai dana ketinggalan.
4. Jumlah diinsuranskan dan manfaat kematian: lajur (f)
Lajur (f) ialah jumlah diinsuranskan, iaitu amaun asas pelan. Pada pelan ini ia meningkat RM5,000 setahun; pada pelan anda ia mungkin kekal sama, jadi semak lajur itu dan tanya mengapa ia berubah.
Manfaat kematian pada pelan ini ialah jumlah diinsuranskan ditambah nilai dana pada masa itu. Nilai dana dan bahagian manfaat kematian itu tidak dijamin: kedua-duanya bergantung pada prestasi dana.
5. Komisen dinyatakan, bukan disembunyikan: lajur (h)
Lajur (h) menunjukkan bayaran kepada ejen daripada premium anda. Dalam contoh ini, RM1,620 bagi setiap dua tahun pertama, kemudian berkurangan, dan tiada mulai tahun 7: jumlahnya RM5,760. Mengetahuinya membantu anda faham mengapa peruntukan lebih rendah pada tahun-tahun awal.
Dapatkan sebut harga anda dalam satu halaman
Jadual 1 menunjukkan angka. Yang paling ingin diketahui oleh keluarga lebih mudah: apa yang dibayar oleh pelan, sehingga bila, dan berapa kosnya. Hantar sebut harga anda, atau tangkapan skrinnya, kepada kami di WhatsApp dan kami akan menyediakan ringkasan satu halaman seperti contoh di bawah, dalam Bahasa Melayu atau Bahasa Inggeris. Anda yang menentukan langkah seterusnya.
Contoh di bawah menggunakan sebut harga pelanggan rekaan.
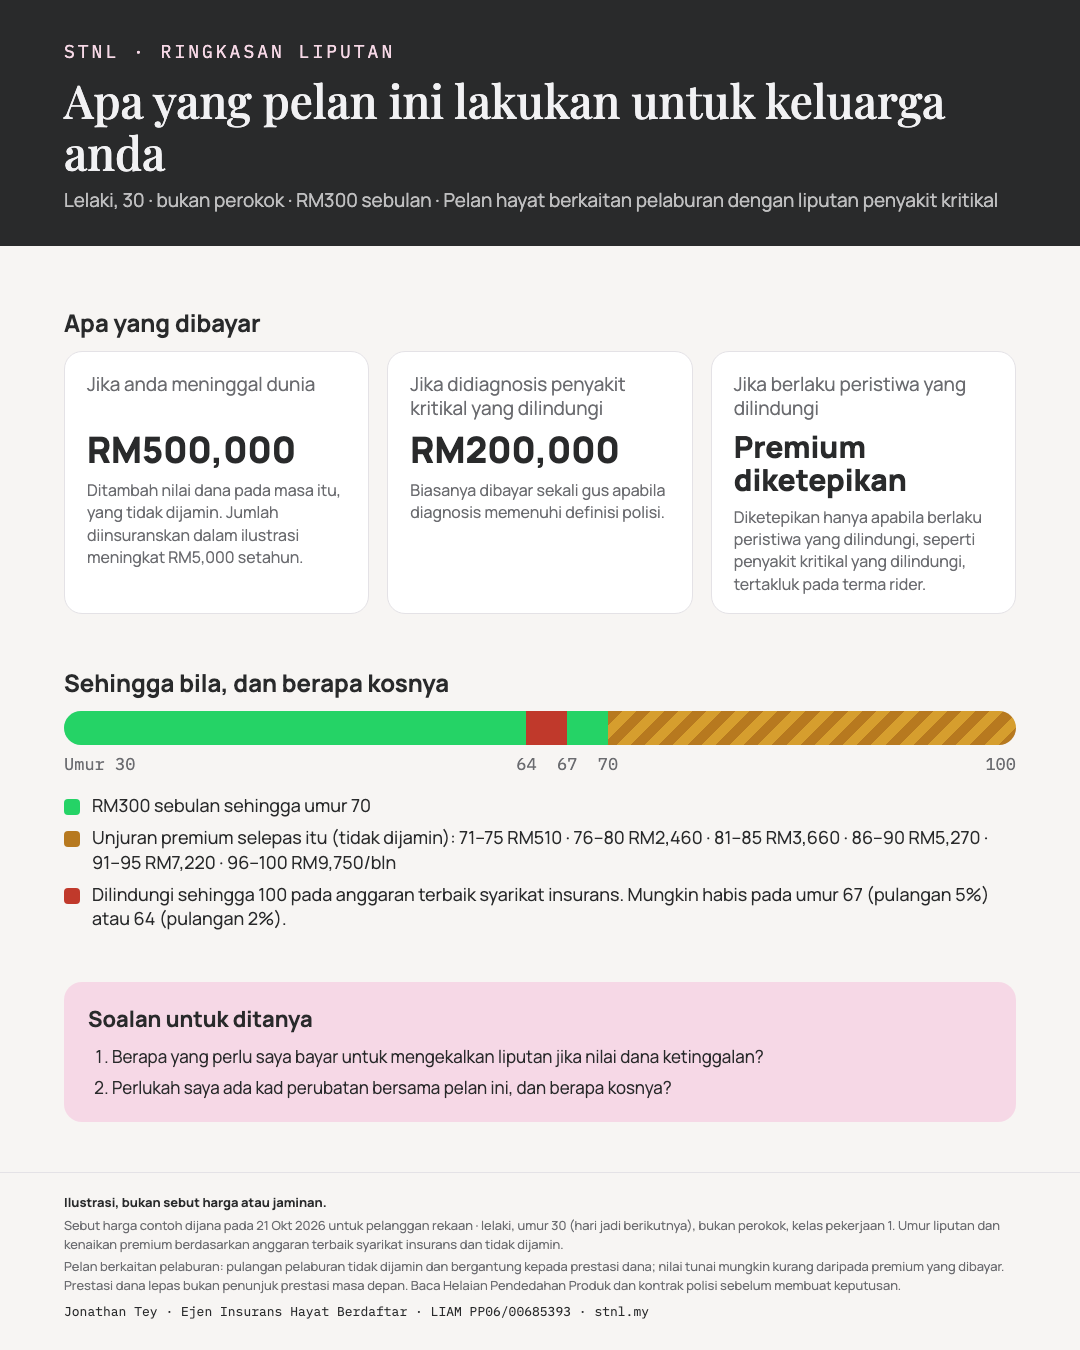
Muat turun contoh ini sebagai PDF.
Tiga lagi salah faham yang perlu diberi perhatian
"Premium saya akan kekal sama seumur hidup." Tidak semestinya. Dalam contoh ini, premium kekal RM300 sebulan hanya sehingga umur 70. Untuk mengekalkan liputan sehingga umur 100 pada anggaran terbaik syarikat insurans, premium yang diunjurkan kemudian meningkat: RM510 sebulan pada umur 71–75, sehingga RM9,750 sebulan pada umur 96–100. Unjuran ini tidak dijamin.
"Nilai dana ialah simpanan saya." Ia ialah wang yang membayar perlindungan anda. Penyerahan polisi biasanya menamatkan perlindungan, dan nilai serahan mungkin kurang daripada premium yang telah dibayar.
"Selepas membeli, ilustrasi itulah pelan saya." Ilustrasi ialah unjuran yang dibuat pada hari pembelian. Penyata tahunan menunjukkan nilai dana dan caj sebenar, dan memaklumkan jika polisi tidak lagi dijangka bertahan. Bandingkan kedua-duanya setiap tahun.
Soalan untuk ditanya sebelum menandatangani
- Apakah pulangan yang diandaikan dalam anggaran terbaik, dan sehingga umur berapa polisi bertahan pada 2% dan 5%?
- Apakah kadar peruntukan bagi setiap tahun, dan berapa yang saya terima jika berhenti pada tahun 3?
- Bagaimana caj insurans berubah apabila saya semakin berusia?
- Adakah premium saya akan meningkat kemudian? Mulai umur berapa, dan sebanyak mana?
- Apa yang boleh saya lakukan jika nilai dana ketinggalan: menambah premium, mengurangkan liputan atau menukar dana?
Jika anda memiliki pelan bertempoh
Ilustrasi insurans hayat bertempoh jauh lebih ringkas: premium tetap untuk tempoh tetap, jumlah diinsuranskan, dan biasanya tiada nilai dana atau bayaran pada akhir tempoh. Soalan di atas adalah untuk pelan berkaitan pelaburan.
Pelan Berkaitan Pelaburan (ILP) menggabungkan perlindungan dengan pelaburan. Pulangan pelaburan tidak dijamin dan bergantung kepada prestasi dana; nilai tunai mungkin kurang daripada premium yang dibayar. Prestasi dana lepas bukan penunjuk prestasi masa depan. Angka di atas diambil daripada ilustrasi contoh dan bukan sebut harga untuk anda. Baca Helaian Pendedahan Produk (PDS) dan kontrak polisi sebelum membuat keputusan. Jonathan Tey, Ejen Insurans Hayat Berdaftar (LIAM PP06/00685393). Polisi dikeluarkan oleh syarikat insurans berlesen yang dinamakan dalam sebut harga dan dokumen polisi anda.
Mahu semak polisi sedia ada? Hantar 'REVIEW' melalui WhatsApp. Kita semak manfaat, jumlah liputan dan kosnya bersama.
Halaman ini adalah untuk tujuan pendidikan umum dan bukan nasihat kewangan atau undang-undang. Angka ini ialah anggaran awal; premium sebenar bergantung pada umur, kesihatan, jantina, status perokok, kelas pekerjaan, dan penilaian underwriting. Polisi dikeluarkan oleh syarikat insurans berlesen yang dinamakan dalam dokumen polisi anda. Jonathan Tey — Ejen Insurans Hayat Berdaftar, berdaftar dengan LIAM (PP06/00685393).